
OPINIÃO
Revisão de Lançamento Tributário


O lançamento tributário é o ato pelo qual a autoridade fiscal apura o crédito tributário a fim de verificar alguma inconsistência.
Ato contínuo, o pedido de revisão de lançamento configura-se como um instrumento legal para a correção de possíveis injustiças e a garantia dos direitos do contribuinte.
Preliminarmente, é crucial entender as razões que podem levar à solicitação de uma revisão, sendo os mais costumeiros, erros materiais , como cálculos incorretos ou informações imprecisas.
Além de outras inconsistências entre a legislação tributária e o lançamento realizado também justificam este pedido.
Desta forma, a interpretação equivocada da lei, por parte da autoridade fiscal, poderá gerar lançamentos indevidos, exigindo a intervenção do contribuinte.
Regista-se que, a falta de notificação adequada , ou a notificação fora do prazo legal, também configuram motivos para revisão, sendo também, motivo relevante para utilização deste instrumento.
O pedido de revisão deverá ser formalizado por meio de um documento escrito, dirigido à autoridade tributária competente.
É necessário apresentar provas consistentes que sustentem as alegações do imposto, como documentos fiscais, contratos, pareceres técnicos, mormente, documentos sólidos que atestem algum equívoco da autoridade tributária.
É muito importante respeitar os prazos para evitar a prescrição do direito de defesa.
Posto isto, a falta de observância dos prazos poderá gerar impossibilidade de revisão do lançamento, mesmo que existam erros ou inconsistências, muito embora, sou adepto da tese de que a autoridade tributária tem o dever de correção de ofício caso verifique um erro grosseiro, ainda que esteja extemporânea a revisão de lançamento, contudo, na prática o pedido será negado por ser intempestivo.
É de grande importância para o registrador, que após a apresentação do pedido, a autoridade tributária analisará a documentação apresentada e poderá solicitar informações complementares.
Além disso, a decisão da autoridade tributária sobre o pedido de revisão pode ser favorável ou desfavorável ao contribuinte.
Seja qual for a decisão, o contribuinte ainda pode recorrer a outras instâncias administrativas ou judiciais, conforme previsto na legislação, sendo os mais comuns o recurso voluntário.
Isto posto, o pedido de revisão de lançamento tributário vai ao encontro da defesa dos direitos do contribuinte a fim de trazer justiça fiscal.
Rodrigo Furlanetti é Advogado Tributário em Mato Grosso.


Justiça Federal manda Meta restabelecer contas estudantis do RS

Mais de 4 mil eleitores tiveram locais de votação alterados
Mais de 4 mil eleitores tiveram locais votação alterados

José Sarney recebe alta hospitalar após nove dias de internação

Força Tática prende dois homens por tráfico de drogas em Várzea Grande

Polícia Civil prende suspeito e localiza corpo de vítima de homicídio em Lucas do Rio Verde

ALMT tem agenda intensa de reuniões e audiências públicas

Prefeitura de Sinop promove palestra sobre prevenção e combate ao assédio para servidores

Parque Florestal de Sinop recebe programação especial neste sábado (19) em comemoração ao Dia da Árvore

Prefeitura de Sinop inicia construção do Plano Municipal de Educação para os próximos dez anos


Mega-Sena sorteia prêmio acumulado em R$ 170 milhões neste domingo
A Mega-Sena sorteia neste domingo (18) prêmio estimado em R$ 170 milhões. As seis dezenas do concurso 3.071 serão sorteadas...

Lei garante isenção da taxa de incêndio para APAEs e Associações Pestalozzi de MT
As Associações de Pais e Amigos dos Excepcionais (APAEs) e as Associações Pestalozzi, regularmente constituídas e declaradas de utilidade pública...

veja avanço da jornada no Brasil
A promulgação da emenda constitucional que extingue a escala de seis dias de trabalho para um de descanso marca um...
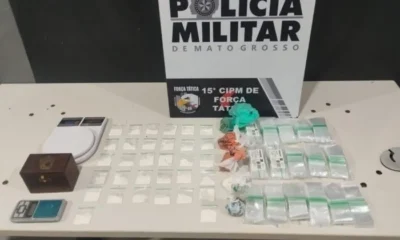
Força Tática prende dois homens por tráfico de drogas em Várzea Grande
Policiais militares da Força Tática do 2º Comando Regional prenderam dois homens, de 49 anos e 22 anos, por tráfico...

Polícia Civil prende segundo alvo de operação que apura homicídio em Rondonópolis
A Polícia Civil cumpriu, nesta sexta-feira (16.10), o mandado de prisão temporária de mais um alvo da Operação Vizinho do...

Polícia Civil prende idoso foragido por crime sexual e posse ilegal de arma de fogo em Comodoro
Um idoso, foragido da Justiça, foi preso pela Polícia Civil de Mato Grosso, nesta sexta-feira (16.10), em ação realizada pelos...

Diamantino recebe nova unidade do SAMU
O prefeito Chico Mendes, juntamente com a secretária municipal de Saúde, Adélia Maria, participou, nesta sexta-feira (16.10), da solenidade de...

Concurso público da prefeitura de Primavera do Leste terá provas neste domingo; veja como consultar o local
Os candidatos inscritos no Concurso Público nº 001/2026 da Prefeitura de Primavera do Leste já podem consultar os locais de...

Prefeitura de Rondonópolis prepara redução de impostos para aquecer construção civil
O Município de Rondonópolis aposta em um ambiente de negócios menos hostil para todos os setores. O prefeito de Rondonópolis,...
Mais de 4 mil eleitores tiveram locais de votação alterados
O Tribunal Superior Eleitoral (TSE) alterou o local de votação de 4.352 seções eleitorais neste 2º turno. Isso corresponde a...
Mais de 4 mil eleitores tiveram locais votação alterados
O Tribunal Superior Eleitoral (TSE) alterou o local de votação de 4.352 seções eleitorais neste 2º turno. Isso corresponde a...
José Sarney recebe alta hospitalar após nove dias de internação
Após nove dias de internação, o ex-presidente da República, José Sarney, de 96 anos, recebeu alta hospitalar na manhã deste...

Prefeita reforça importância do pagamento do IPTU: “Volta como investimento ao cidadão”
A prefeita de Várzea Grande, Flávia Moretti, reforçou a importância do pagamento do Imposto Predial e Territorial Urbano (IPTU)...

Prefeita conhece nova unidade do Sesc e Senac que amplia acesso a saúde, qualificação e lazer em Várzea Grande
Atendendo cerca de 3 mil pessoas diariamente, das 8h às 19h, a nova unidade integrada do Sesc e Senac de...

Prefeita Flávia Moretti e deputado Juca do Guaraná anunciam reforma e ampliação de unidade de saúde no Água Vermelha
A prefeita de Várzea Grande, Flávia Moretti (PL), e o deputado estadual Juca do Guaraná Filho (PSDB) visitaram, nesta quinta-feira...
-
 MATO GROSSO5 dias ago
ALMT tem agenda intensa de reuniões e audiências públicas
-

 MATO GROSSO5 dias ago
Mega-Sena sorteia prêmio acumulado de R$ 150 milhões nesta quarta
-
 MATO GROSSO5 dias ago
Arcebispo de Aparecida pede desarmamento e atenção à fome e à pobreza
-
 POLÍCIA6 dias ago
Polícia Militar utiliza esporte como ferramenta de transformação social na Baixada Cuiabana
-
 POLÍCIA7 dias ago
Polícia Militar apreendeu mais de 10,1 toneladas de entorpecentes em 2026
-
 POLÍCIA7 dias ago
Homem é preso pela PM após matar ex-companheira a facadas em Chapada dos Guimarães
-
 MATO GROSSO7 dias ago
Mega-Sena acumula para R$ 150 milhões; confira os números sorteados
-
 CIDADES6 dias ago
AGIRF aplica R$ 1,79 milhão em multas à Águas de Diamantino por falhas na prestação dos serviços de água