

ECONOMIA
Reforma Tributária deixa 68% dos CSCs sem modelo de rateio

A poucos meses do início da cobrança da Contribuição sobre Bens e Serviços (CBS), sete em cada dez empresas ainda não definiram aspectos importantes do novo modelo tributário em seus Centros de Serviços Compartilhados (CSCs). O dado consta do estudo “O CSC na Reforma Tributária“, elaborado pelo Instituto de Engenharia de Gestão (IEG) com base na MIA, plataforma de inteligência de mercado, e aponta como principal pendência o modelo de rateio de custos entre as empresas do mesmo grupo, ainda indefinido em 68% das organizações.
O levantamento mostra que a adequação ultrapassa a área fiscal e alcança Contas a Pagar, Contabilidade, cadastro de fornecedores e gestão do capital de giro. Enquanto 72% dos CSCs já emitem documentos com Imposto sobre Bens e Serviços (IBS) e CBS sem inconsistências relevantes, somente 5% estruturaram processos para conferir os títulos de cobrança registrados contra o CNPJ da empresa, enquanto 34% não fizeram nenhuma comunicação formal.
Caixa sob nova lógica
O calendário mudou ao longo de 2026. Em agosto, a Receita Federal informou que a obrigatoriedade do split payment, mecanismo que separa o tributo no momento da liquidação financeira, ficará para 2028 nas transações entre empresas. A previsão anterior era de operação plena já no primeiro trimestre de 2027, mesmo ano em que, conforme o cronograma da reforma, a CBS passa a substituir o PIS e a Cofins.
Pedro Moi, sócio do Instituto de Engenharia de Gestão (IEG), relaciona a mudança de prazo aos resultados da pesquisa. “Quando a pesquisa foi feita, o split payment estava previsto para 2027, e 35% dos CSCs apontavam o impacto no capital de giro como o principal risco do ano. Com a obrigatoriedade nas operações entre empresas prevista agora para 2028, essa pressão ganha um ano de fôlego, mas não desaparece”, afirma.
Segundo o executivo, o mecanismo poderá ser adotado de forma facultativa já em 2027. “A lógica é que o tributo deixa de ser apurado e recolhido depois e passa a ser separado no momento do pagamento, reduzindo a folga de caixa entre receber e recolher. O prazo extra é uma oportunidade para simular esse efeito com antecedência, e não para tirar o tema da agenda”, avalia.
No Contas a Pagar, de acordo com Pedro, cresce a validação das notas dos fornecedores, da qual depende o crédito de IBS e CBS, além das notas de débito e crédito para ajustes, citadas por 61% dos centros. Na Contabilidade, os pontos críticos são a convivência entre o sistema atual e o novo na apuração (51%) e a rastreabilidade dos créditos (50%).
Decisões adiadas e tecnologia à frente
A indefinição sobre o rateio tem efeito em cadeia. “As opções são emitir nota de serviço com IBS e CBS, manter a nota de débito como reembolso ou reestruturar a contratação para que o fornecedor fature cada empresa. É dessa escolha que dependem cadastro, contratos e sistemas”, detalha o sócio do IEG. Para ele, a hesitação decorre sobretudo da falta de clareza normativa, desafio mais citado no estudo (75%), e da ausência de um dono claro, já que só 47% das empresas decidem em fórum formalizado com a área tributária. “O risco é decidir em 2027 sob pressão de prazo”, alerta.
O descompasso aparece também na ordem das etapas: 72% dos CSCs apontam a adequação do ERP como um dos maiores desafios, mas 68% ainda não definiram o modelo de rateio que esse sistema vai suportar.
“Parametrizar antes de decidir gera regras fiscais refeitas, cadastros sem a classificação adequada, fluxos de aprovação e pagamento redesenhados, novas rodadas de customização e consultoria e erros de crédito descobertos só na conciliação”, explica. Os centros mais avançados invertem a sequência, primeiro definindo o modelo, organizando fornecedores e simulando o caixa, para só depois fechar o cronograma de TI, descreve Pedro.
Fornecedores fora da agenda
“O crédito de IBS e CBS é da empresa, mas a informação que o gera vem do fornecedor”, observa o especialista. Ainda assim, 41% dos CSCs não adotaram nenhuma medida para proteger o crédito, e apenas 26% têm cláusulas contratuais que responsabilizam o fornecedor por informação incorreta. “Na prática, cadastro errado significa crédito perdido, notas inconsistentes geram retrabalho e atraso nos pagamentos, e contratos antigos abrem espaço para disputas de preço e repasses indevidos. A comunicação precisa deixar de ser um aviso pontual e virar rotina, com clareza sobre o que informar, em que campo e a partir de quando”, pontua.
Questionado sobre a distância entre os 62% de CSCs que conduzem alguma frente da adequação e a parcela menor que conta com orçamento alocado, Pedro confirma que as iniciativas são reais. “Os projetos existem. O problema está no escopo”, diz. Segundo ele, o que tinha prazo legal foi cumprido, enquanto temas que não constam do calendário do fisco, mas afetam o resultado, avançam devagar. “O teste é saber se o projeto tem orçamento, dono e metas também para caixa, fornecedores e contratos, ou se termina no go-live do sistema. Em 2027, todo CSC estará em conformidade, mas nem todo estará preparado”, conclui.
Com o novo prazo do split payment e a estreia da CBS no horizonte, o estudo do IEG indica que a transição deixa de ser um tema restrito ao departamento tributário e passa a envolver finanças, suprimentos, tecnologia e governança dos centros compartilhados.
O relatório completo, com os demais indicadores levantados, está disponível para download no site do instituto, que atua desde 2008 com pesquisa, consultoria e treinamentos em gestão.
Para mais informações, basta acessar: https://www.ieg.com.br


Grupo UNEED atualiza cursos conforme mudanças do mercado

Mudança nas demonstrações financeiras em 2027 exige atenção

Programa Letras Pretas estreia nova temporada em 20/11

Reforma Tributária deixa 68% dos CSCs sem modelo de rateio

IA transforma o trabalho dos desenvolvedores e muda funções

Alcolumbre marca votação da PEC da segurança pública para terça-feira

Type4Work nomeia Gustavo Bianco como Chief Revenue Officer

Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens

Codipi aprova concessão de incentivos fiscais para investimentos de R$ 4,77 bilhões

Palmeiras fica no zero com o Santos e Flamengo agradece


Frente Parlamentar debate projetos ambientais que impactam o agronegócio em MT
A Frente Parlamentar da Agropecuária da Assembleia Legislativa de Mato Grosso discutiu, nesta terça-feira (17), cinco pautas de interesse do...

Agências bancárias fecham para atendimento presencial nesta sexta (20)
Na próxima sexta-feira (20) – feriado nacional do Dia da Consciência Negra -, as agências bancárias de todo o país...

Profissionais e estudantes de Comunicação se reúnem na ALMT e discutem cobertura responsável nos casos de violência contra a mulher
A Procuradoria Especial da Mulher da Assembleia Legislativa de Mato Grosso promoveu, nesta terça-feira (17), a capacitação “Noticiar sem Vitimizar”....


Polícia Civil recupera motocicleta furtada após tentativa de invasão a residência em Confresa
A Polícia Civil recuperou, na tarde desta terça-feira (17.11), uma motocicleta modelo Yamaha YBR 125E, de cor preta, após uma...

Polícia Civil cumpre mandados de busca e apreensão em investigação de homicídio em Rondonópolis
A Polícia Civil de Mato Grosso deflagrou, na manhã desta terça-feira (17.11), a Operação Fonte Segura, para cumprimento de quatro...

Polícia Civil sequestra imóvel na Bahia vinculado à liderança de facção presa no Paraguai
A Polícia Civil de Mato Grosso deflagrou, na manhã desta quarta-feira (18.11), a Operação Persona, para cumprir uma ordem judicial...

APJ conquista tricampeonato mato-grossense de judô e celebra título em Primavera do Leste
Primavera do Leste foi palco de uma conquista histórica para o esporte. Entre os dias 13 e 15 de novembro,...

Primavera do Leste discute potencial do trigo tropical e novas oportunidades para o agronegócio
Primavera do Leste segue fortalecendo sua posição como polo do agronegócio e buscando alternativas para ampliar as oportunidades de produção...

Primavera do Leste participa da união de secretários de Agricultura de Mato Grosso
O secretário municipal de Agricultura de Primavera do Leste, Gerson Poletto, participou, na manhã desta terça-feira (17), em Cuiabá, de...
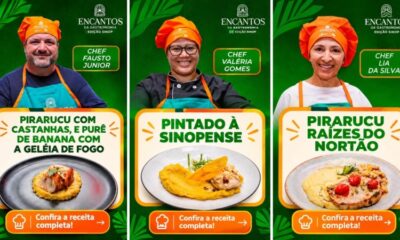

Votação aberta: conheça ingredientes e receitas finalistas do concurso que irá eleger o prato típico de Sinop
Peixes dos rios da região, banana-da-terra, castanha-do-pará e mandioca estão entre os ingredientes que dão sabor aos três pratos finalistas...

Comitê de Sinop participa de capacitação em Cuiabá para fortalecer políticas de enfrentamento à violência contra a mulher
Representantes da Prefeitura de Sinop que integram o Comitê de Políticas Públicas para as Mulheres participam, nesta quarta-feira (18), em...

Prefeitura de Sinop realiza avaliação somativa do CAEd com estudantes do 2º ano do Ensino Fundamental
A Prefeitura de Sinop, por meio da Secretaria de Educação, está aplicando — desde o último dia 10 até amanhã...

Prefeita reforça importância do pagamento do IPTU: “Volta como investimento ao cidadão”
A prefeita de Várzea Grande, Flávia Moretti, reforçou a importância do pagamento do Imposto Predial e Territorial Urbano (IPTU)...

Prefeita conhece nova unidade do Sesc e Senac que amplia acesso a saúde, qualificação e lazer em Várzea Grande
Atendendo cerca de 3 mil pessoas diariamente, das 8h às 19h, a nova unidade integrada do Sesc e Senac de...

Prefeita Flávia Moretti e deputado Juca do Guaraná anunciam reforma e ampliação de unidade de saúde no Água Vermelha
A prefeita de Várzea Grande, Flávia Moretti (PL), e o deputado estadual Juca do Guaraná Filho (PSDB) visitaram, nesta quinta-feira...
-
 ECONOMIA7 dias ago
YYForce Divulga Projeção de Receita de US$ 70 milhões para o Ano Fiscal de 2026
-
FIQUEI SABENDO4 dias ago
China Eastern Airlines Fechou 23 Contratos de Compra e Apresentou Inovações na 9ª CIIE
-
ECONOMIA6 dias ago
Axi Faz Parceria Publicitária no Programa Trusted Partner da Babypips
-
 FIQUEI SABENDO6 dias ago
Prêmio Engenho 2026 anuncia vencedores em Brasília
-
 FIQUEI SABENDO7 dias ago
Pressa pode comprometer os cuidados com o corpo no verão
-
 ECONOMIA7 dias ago
Governo apresentará texto que facilita adaptação à reforma tributária
-
 CIDADES7 dias ago
Primavera do Leste participa do 13º Encontro de Gestores de RPPS em Cuiabá
-
ECONOMIA1 dia ago
YYForce Define Prioridades Operacionais para a Força de Trabalho de IA, Robótica e Gestão de Instalações