

OPINIÃO
Novos tributos confiscatórios


Victor Humberto Maizman
Em 2024 completei 30 anos ininterruptos atuando na advocacia e consultoria tributária, tendo a oportunidade neste período de integrar o Conselho de Contribuintes do Estado de Mato Grosso e o Conselho Administrativo da Receita Federal – CARF, além de lecionar com professor substituto na UFMT e outras instituições de ensino.
Na parte contenciosa fiscal, tenho atuado de forma recorrente perante os Tribunais Superiores, em especial perante o Supremo Tribunal Federal, principalmente defendendo os interesses das categorias produtivas do Estado, dentre elas a categoria industrial, posto que tenho assessorado a Federação das Indústrias do Estado de Mato Grosso há mais de 25 anos.
Pois bem, o ano de 2025 também será um ano de desafios, uma vez que estão pautados perante o STF discussões tributárias que podem gerar impacto financeiro significativo para os contribuintes.
Uma delas trata-se da exclusão do ISS do cálculo do PIS/Cofins, assim considerada como uma das “teses filhotes” do julgamento que determinou a exclusão do ICMS da base de cálculo dos aludidos tributos, conhecida como a “tese do século”, onde tive a oportunidade de fazer a sustentação oral na tribuna da Suprema Corte, cuja defesa foi a mim confiada pela aludida Federação.
Por certo, tenho defendido que resta defeso incluir na base de cálculo de qualquer tributo outros tributos.
Contudo, independente da tendência da Suprema Corte em não permitir a incidência de tributo sobre tributo, denota-se que a Reforma Tributária recentemente regulamentada por uma Lei Complementar, não impediu tal critério de incidência.
Então, só por esta razão entendo que os novos tributos recém instituídos denominados de Imposto sobre Bens e Serviços – IBS e Contribuição sobre Bens e Serviços – CBS já nascem confiscatórios.
Aliás, a Reforma Tributária não alterou a regra constitucional que veda a instituição de tributos com efeito de confisco.
Sendo assim, a norma em questão é concebida como uma garantia inserida no rol das “Limitações do Poder de Tributar” que proíbe a instituição de qualquer imposição fiscal desproporcional no seu aspecto quantitativo, com vistas a salvaguardar os interesses dos particulares frente ao interesse público de arrecadar tributos.
Tal limitação, portanto, é tida como resultado de uma ponderação realizada pelo Constituinte Originário, que determina que as liberdades individuais, em especial a propriedade, a livre iniciativa, a liberdade profissional e até a sobrevivência dos contribuintes devem prevalecer num eventual choque com uma imposição fiscal excessiva.
De todo modo, independente das questões pautadas perante o Supremo Tribunal Federal, a própria Reforma Tributária deverá ser objeto de questionamento junto a aludida Corte, resultando na certeza que teremos um ano de 2025 de grandes desafios.
Victor Humberto Maizman é advogado e consultor jurídico tributário.


datas, fatos e feriados de novembro de 2026

Como o PCCh traça o caminho para uma autogovernança Partidária plena e rigorosa

Corinthians encerra jejum com vitória sobre o Mirassol: 2 a 0

Aluno é ameaçado de morte no DF por opção política

Estudantes relatam violência relacionada à eleição presidencial

ALMT tem agenda intensa de reuniões e audiências públicas

Polícia Civil prende suspeito e localiza corpo de vítima de homicídio em Lucas do Rio Verde

Mega-Sena sorteia prêmio acumulado de R$ 150 milhões nesta quarta

Justiça volta atrás e suspende jogo do Vasco contra o Boca no Maracanã

Arcebispo de Aparecida pede desarmamento e atenção à fome e à pobreza

datas, fatos e feriados de novembro de 2026
Iniciamos esta edição do Hoje é Dia com a campanha mais importante do mês: o Novembro Azul , de conscientização...
Estudantes relatam violência relacionada à eleição presidencial
Um vídeo publicado em redes sociais mostra dois estudantes usando a bandeira do Brasil como uma espécie de capa, agredindo...

Inscrições para Prêmio Desenvolvimento em Jogo terminam neste domingo
Termina neste domingo (1º) o prazo para interessados se inscreverem no Prêmio Desenvolvimento em Jogo, promovido pelo Ministério da Integração...

PM prende suspeito de invadir casa paroquial e roubar idoso em Peixoto de Azevedo
Policiais militares do 22° Batalhão prenderam, nesta sexta-feira (30.10), um homem suspeito de invadir e roubar a casa paroquial da...
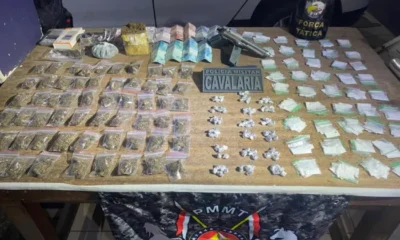

Cavalaria da Polícia Militar apreende mais de 300 porções de drogas e prende dupla em Juína
Policiais militares da Cavalaria do 8º Comando Regional apreenderam, nesta sexta-feira (30.10), 386 porções de entorpecentes diversos e prenderam dois...

Roubo de veículos cai 22,3% em Mato Grosso nos primeiros nove meses de 2026
Em Mato Grosso, o número de roubos de veículos caiu 22,3% entre janeiro e setembro deste ano, em relação ao...

Gisa Barros cobra Executivo por atraso no pagamento de acordo trabalhista, desperdício de merenda e falta de transparência fiscal
Durante a sessão ordinária realizada na terça-feira (22), a vereadora Gisa Barros cobrou providências do Poder Executivo em relação ao...

Alessandro Moreira contesta novamente reorganização da rede municipal e cobra alternativa para alunos do Grande Cristo Rei — Câmara Municipal
O vereador Alessandro Moreira voltou a contestar a proposta de reorganização da rede municipal de ensino na região do Grande...

Vereador Jero Neto indica construção de creche no Santa Maria, sinalização no Aeroporto e faixas elevadas em escolas — Câmara Municipal
Durante o uso da tribuna na sessão ordinária de terça-feira (22), o vereador Jero Neto apresentou um conjunto de indicações...
Aluno é ameaçado de morte no DF por opção política
“Eu juro que amanhã se você for para a escola você não volta vivo”. Essa foi a mensagem de áudio...

Vieira encontra Rubio nos EUA após vitória de Lula e fuga de Flávio
A reunião de chanceleres do G20 em Atlanta, nos Estados Unidos (EUA), serviu de oportunidade para o primeiro encontro do...

Alcolumbre marca votação da PEC da segurança pública para terça-feira
O presidente do Senado, Davi Alcolumbre (União-AP), marcou para próxima terça-feira (3) a votação da Proposta de Emenda à Constituição...

Prefeita reforça importância do pagamento do IPTU: “Volta como investimento ao cidadão”
A prefeita de Várzea Grande, Flávia Moretti, reforçou a importância do pagamento do Imposto Predial e Territorial Urbano (IPTU)...

Prefeita conhece nova unidade do Sesc e Senac que amplia acesso a saúde, qualificação e lazer em Várzea Grande
Atendendo cerca de 3 mil pessoas diariamente, das 8h às 19h, a nova unidade integrada do Sesc e Senac de...

Prefeita Flávia Moretti e deputado Juca do Guaraná anunciam reforma e ampliação de unidade de saúde no Água Vermelha
A prefeita de Várzea Grande, Flávia Moretti (PL), e o deputado estadual Juca do Guaraná Filho (PSDB) visitaram, nesta quinta-feira...
-
 FIQUEI SABENDO1 dia ago
Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens
-
 POLÍTICA4 dias ago
Prefeitura de Sinop avança na pavimentação da Estrada Selene e conclui mais de 2 km de asfalto
-
 ESPORTES3 dias ago
Palmeiras fica no zero com o Santos e Flamengo agradece
-
 Rondonópolis3 dias ago
Codipi aprova concessão de incentivos fiscais para investimentos de R$ 4,77 bilhões
-
 CIDADES3 dias ago
Prefeitura anuncia nova sessão do Programa “Prospera + Diamantino” para fornecedores do ramo alimentício
-
 MATO GROSSO5 dias ago
Presidente da Comissão de Infraestrutura, Moretto, cobra agilidade e soluções para destravar obras em Mato Grosso
-
 VÁRZEA GRANDE4 dias ago
Rosy Prado defende valorização dos presidentes de bairro e cobra união por Várzea Grande — Câmara Municipal
-
 POLÍTICA4 dias ago
Assédio eleitoral aos trabalhadores é crime; veja como denunciar