

ECONOMIA
PGFN define critérios para falência de grandes devedores

Regulamentada em março, a Portaria PGFN nº 903/2026 definiu critérios para a atuação da Procuradoria-Geral da Fazenda Nacional em casos envolvendo grandes débitos tributários. A norma sinaliza maior eficiência na fiscalização e estabelece em quais situações o requerimento de falência poderá ser utilizado, de maneira excepcional, como instrumento de recuperação de créditos da União.
Ao alterar as regras da Portaria PGFN nº 33/2018, o texto atualiza os procedimentos adotados pela Fazenda Nacional na cobrança de dívidas já formalizadas. A regulamentação abrange desde a comunicação ao devedor até situações em que podem ser aplicadas medidas mais severas para recuperar os valores inscritos em dívida ativa.
Com a mudança, a PGFN passa a observar cinco critérios cumulativos para avaliar a viabilidade do pedido de falência: existência de dívida ativa da União ou do Fundo de Garantia do Tempo de Serviço (FGTS) igual ou superior a R$ 15 milhões; frustração da execução fiscal, quando os meios de cobrança patrimonial se mostram ineficazes; cumprimento dos requisitos da Lei de Falências (Lei nº 11.101/2005); ausência de negociação ativa com a União; e autorização prévia da Coordenação-Geral da PGDAU.
Segundo a advogada tributarista Juliana Pereira, da RomaWise Gestão Tributária, o julgamento do REsp 2.196.073/SE pelo Superior Tribunal de Justiça (STJ), aliado à Portaria PGFN nº 903/2026, representa uma mudança relevante na atuação da Fazenda Nacional. Na avaliação da especialista, embora a Portaria estabeleça critérios objetivos para o ajuizamento dos pedidos de falência, permanece o debate sobre a efetividade da medida para a recuperação do crédito tributário e seus impactos sobre a continuidade da atividade empresarial.
A advogada destaca, ainda, que, entre os cinco requisitos cumulativos da Portaria, um está sob controle da empresa: a inexistência de proposta de negociação individual pendente. “Na prática, apresentar proposta de negociação da dívida afasta esse requisito e, com ele, o cabimento do pedido de falência”, afirma.
Para as empresas, a nova Portaria amplia a atenção sobre os passivos tributários inscritos em dívida ativa. Débitos elevados, execuções fiscais em andamento e histórico de inadimplência recorrente passam a ter maior relevância em um cenário de modernização processual do Fisco e de aplicação de sanções mais severas aos contribuintes inadimplentes.


Polícia Civil prende em Belém do Pará suspeito de abusar sexualmente de adolescente em Comodoro

Polícia Civil e Sejus prendem servidor com drogas que seriam introduzidas em cadeia de Juína

Polícia Civil cumpre prisão preventiva de segundo policial envolvido em morte em Pontes e Lacerda

Ex-presidente Jair Bolsonaro está internado em UTI no Distrito Federal

Lula presta solidariedade à cidade gaúcha devastada por tempestade

Alcolumbre marca votação da PEC da segurança pública para terça-feira

Type4Work nomeia Gustavo Bianco como Chief Revenue Officer

Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens

Codipi aprova concessão de incentivos fiscais para investimentos de R$ 4,77 bilhões

Palmeiras fica no zero com o Santos e Flamengo agradece


ALMT conquista Selo Diamante de transparência pela quarta vez consecutiva
A Assembleia Legislativa de Mato Grosso (ALMT) conquistou, pela quarta vez consecutiva, o Selo Diamante do Programa Nacional de Transparência...

Leis, projetos e iniciativas da ALMT fortalecem educação antirracista e valorização da cultura negra
A educação é uma das principais ferramentas para combater o racismo, desconstruir preconceitos e valorizar a diversidade cultural. Em Mato...

Médico e empresária são ouvidos e entregam documentos à CPI da Saúde
Os depoimentos do médico Daoud Mohd Khamis Jaber Abdallah e da empresária Andreia Alves da Silva na Comissão Parlamentar de...
Polícia Civil prende em Belém do Pará suspeito de abusar sexualmente de adolescente em Comodoro
Um homem investigado por abusar sexualmente da enteada de 13 anos de idade no município de Comodoro, teve o mandado...
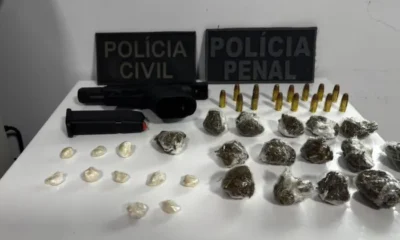
Polícia Civil e Sejus prendem servidor com drogas que seriam introduzidas em cadeia de Juína
Um policial penal investigado por entrar com entorpecentes e outros objetos de origem ilícita no Centro de Detenção Provisória de...
Polícia Civil cumpre prisão preventiva de segundo policial envolvido em morte em Pontes e Lacerda
O segundo policial investigado por envolvimento na morte do empresário Sérgio dos Santos, no último domingo (15.11), teve o mandado...

Prefeitura emite pesar pelo falecimento da pioneira Maria Rodrigues, mãe do lutador Cyborg
A Prefeitura de Rondonópolis, por meio do prefeito Cláudio Ferreira, transmite seu pesar pelo falecimento da pioneira Maria Rodrigues dos ...

Primavera do Leste apresenta experiência de reabilitação em congresso nacional de hanseníase
A Prefeitura de Primavera do Leste, por meio da Secretaria Municipal de Saúde, participou do 20º Congresso Brasileiro de Hansenologia,...

Prefeitura de Rondonópolis recebe Selo Ouro de transparência pública do TCE-MT
A Prefeitura de Rondonópolis recebeu, nesta quinta-feira (19/11), o Selo Ouro de Transparência Pública, concedido pelo Tribunal de Contas do...
Ex-presidente Jair Bolsonaro está internado em UTI no Distrito Federal
O ex-presidente da República Jair Messias Bolsonaro está internado em unidade de terapia intensiva (UTI), no Hospital DF Star, em...
Lula presta solidariedade à cidade gaúcha devastada por tempestade
O presidente Luiz Inácio Lula da Silva prestou solidariedade neste sábado (21) aos atingidos pelas tempestades no Rio Grande do...

Bolsonaro é internado com quadro de dor e distensão abdominal
O ex-presidente Jair Bolsonaro passou mal nesta sexta-feira (20) e foi levado ao Hospital DF Star, em Brasília, para receber...

Prefeita reforça importância do pagamento do IPTU: “Volta como investimento ao cidadão”
A prefeita de Várzea Grande, Flávia Moretti, reforçou a importância do pagamento do Imposto Predial e Territorial Urbano (IPTU)...

Prefeita conhece nova unidade do Sesc e Senac que amplia acesso a saúde, qualificação e lazer em Várzea Grande
Atendendo cerca de 3 mil pessoas diariamente, das 8h às 19h, a nova unidade integrada do Sesc e Senac de...
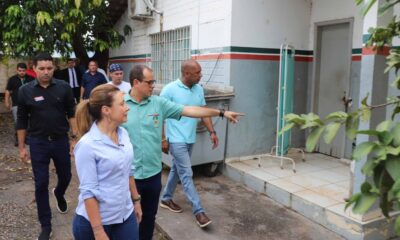

Prefeita Flávia Moretti e deputado Juca do Guaraná anunciam reforma e ampliação de unidade de saúde no Água Vermelha
A prefeita de Várzea Grande, Flávia Moretti (PL), e o deputado estadual Juca do Guaraná Filho (PSDB) visitaram, nesta quinta-feira...
-
 ECONOMIA5 dias ago
YYForce Define Prioridades Operacionais para a Força de Trabalho de IA, Robótica e Gestão de Instalações
-
 ECONOMIA5 dias ago
EBITDA recorrente da Aegea cresce 32,5% até setembro
-
 CIDADES6 dias ago
Iva Viana assumirá Prefeitura de Primavera do Leste e será a primeira mulher a comandar o município
-
 MATO GROSSO6 dias ago
Lei cria certificação para municípios que adotam práticas de mineração sustentável em MT
-
FIQUEI SABENDO5 dias ago
EAACI Pede a Inclusão de Alergias e Saúde Respiratória na Ação Climática na COP31
-
FIQUEI SABENDO5 dias ago
Peirot ultrapassa 100 hectares de cacau e mira 1.000 hectares no Brasil
-
 Rondonópolis5 dias ago
Ana Paula Lucena assume a Secretaria de Saúde com foco na eficiência da gestão
-
FIQUEI SABENDO2 dias ago
The Just One Project Conquista Prêmio F1® Allwyn Global Community Award em Las Vegas e Amplia Acesso a Itens Alimentícios a Preços Acessíveis no Sul de Nevada